Precisa de um Advogado Especialista em Busca e Apreensão de Veículo?
Assessoria jurídica completa em favor do consumidor contra os abusos do banco, objetivando retomar o seu veículo.
ESSA PÁGINA É PRA VOCÊ QUE:
- Teve o carro levado pelo banco ou financeira
- Está sendo pressionado a aceitar acordo abusivo
- Tem medo de continuar devendo mesmo sem o carro
- Recebeu oficial de justiça e perdeu o veículo
EM QUAL SITUAÇÃO VOCÊ ESTÁ AGORA?
Se o veículo já foi apreendido, ainda existem direitos que podem ser analisados. Mesmo após a busca e apreensão, o banco precisa seguir regras legais e o contrato pode conter juros abusivos, cobranças indevidas ou falhas no procedimento. Dependendo do caso, é possível avaliar medidas jurídicas para reduzir prejuízos, questionar cobranças e definir a melhor estratégia de defesa.
Quando a apreensão é recente, o tempo é fator decisivo. Existem situações em que a atuação rápida permite questionar a legalidade do procedimento e analisar alternativas antes que o banco venda o veículo. Quanto antes buscar orientação jurídica, mais opções podem existir.
Se você está com parcelas em atraso e o banco já começou a pressionar, agir antes da apreensão pode evitar prejuízos maiores. A análise do contrato pode identificar: Juros abusivos. Cláusulas ilegais. Cobranças acima do permitido. Em muitos casos, é possível se antecipar ao problema e organizar a defesa.
Se já existe notificação ou processo judicial, ignorar a situação pode agravar tudo. O banco passa a ter mais poder de ação, e o risco de perder o veículo aumenta rapidamente. A orientação jurídica nesse momento é essencial para entender prazos, riscos e possibilidades reais.
Quem somos
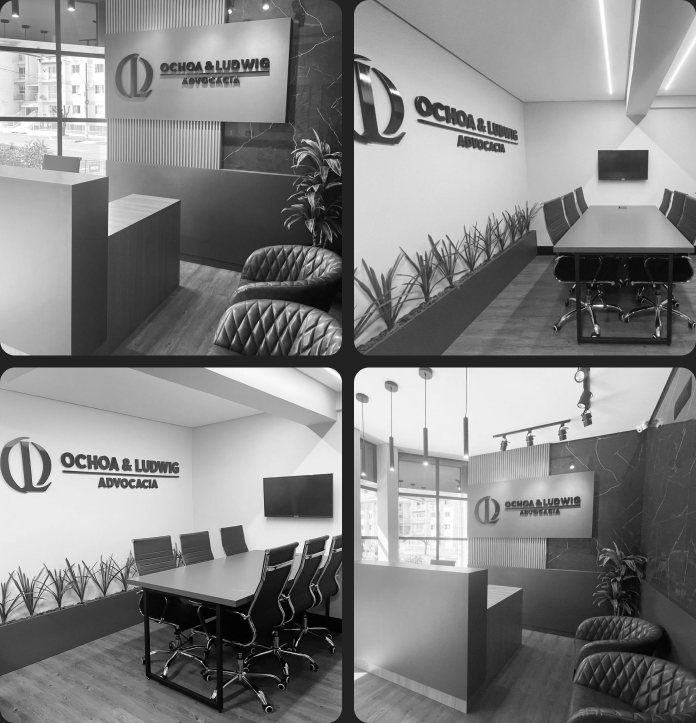
OCHOA E LUDWIG ADVOCACIA é um escritório especializado em CONTRATOS BANCÁRIOS, com atuação à nível nacional, de forma totalmente digital para acelerar a resolução das causas e prezar pelo conforto dos seus clientes. Contamos com profissionais altamente capacitados na matéria, preocupados com a constante atualização dos seus conhecimentos e implantação de inovações tecnológicas para atender seus clientes com máxima eficiência.
Perguntas frequentes
Sim, o procedimento é legal e o banco pode requerer a medida. Porém, é necessário que ele cumpra os requisitos legais para realização da busca e apreensão.
Sim! Essa é a boa notícia! Você pode recorrer para recuperar o seu veículo, mas o seu prazo já está correndo.
Sim, até a quitação completa do contrato.
Sim, se o valor obtido pela venda do carro não for capaz de quitar o saldo devedor do contrato, o banco continuará sendo seu credor e poderá converter a ação de busca e apreensão em execução para atingir outros bens seus.
Nesse caso, você perderá o carro, todo o valor que já pagou por ele (incluindo a entrada) e poderá continuar devendo ao banco com o seu nome no SPC até a plena quitação.
Fale conosco através desses canais:
(49) 3622-4570
andreia_lwg@hotmail.com
Rua Almirante Barroso, 1161, Centro, São Miguel do Oeste - SC